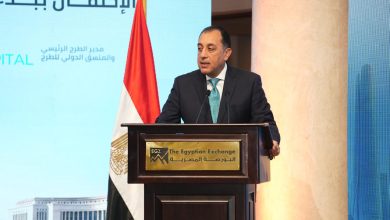
أكد حسن عبد الله، محافظ البنك المركزي المصري، تمسك البنك بسياسة سعر الصرف المرن، باعتبارها أحد أهم أدوات حماية الاقتصاد من الصدمات الخارجية، مشددًا على أن المركزي لا يستهدف مستوى محددًا لسعر الدولار، وإنما يترك تحديد سعر العملة لآليات العرض والطلب والتطورات الاقتصادية.
وتأتي تصريحات المحافظ في وقت يواجه فيه الجنيه المصري ضغوطًا متزايدة، مع ارتفاع الدولار في التعاملات الخارجية إلى مستوى 55.30 جنيه خلال جلسة 22 أكتوبر 2026، وفقًا للبيانات التي نقلتها بلومبرغ، وسط تصاعد التوترات الجيوسياسية وخروج جانب من الاستثمارات الأجنبية من أدوات الدين الحكومية.
وفي المقابل، أعلن محافظ البنك المركزي أن مستهدف خفض متوسط معدل التضخم إلى نحو 7% خلال عام 2027 لا يزال قائمًا، بشرط عدم تعرض الاقتصاد لصدمات جديدة، وهو ما يفتح الباب أمام تساؤلات حول قدرة السياسة النقدية على تحقيق استقرار الأسعار في ظل الضغوط الحالية على الجنيه.
لماذا يتمسك البنك المركزي بسعر الصرف المرن؟
أوضح حسن عبد الله أن تجربة تثبيت سعر الصرف خلال فترات سابقة أسهمت في ظهور سوق موازية للعملة، نتيجة اتساع الفجوة بين السعر الرسمي والسعر المتداول خارج القنوات الرسمية.
وأشار إلى أن أزمة يناير 2024 كانت مثالًا واضحًا على ذلك، عندما وصل سعر الدولار في السوق الموازية إلى مستويات قاربت 77 جنيهًا، مقابل نحو 30.9 جنيه في السوق الرسمية.
وبحسب رؤية محافظ البنك المركزي، فإن مرونة سعر الصرف تمثل خط الدفاع الأول عن الاقتصاد المصري، لأنها تساعد على امتصاص الصدمات الخارجية وتحد من تراكم الاختلالات في سوق النقد الأجنبي.
وشدد على أن تعدد أسعار الصرف يمثل أحد أبرز المخاطر التي تهدد الاستقرار الاقتصادي، مؤكدًا أن البنك المركزي لا يستهدف سعرًا محددًا للدولار، ولا يتراجع عن سياسة مرونة العملة.
ماذا يعني ذلك للمواطن؟
يعني استمرار سياسة السعر المرن أن سعر الدولار قد يرتفع أو ينخفض وفقًا لحجم المعروض من النقد الأجنبي والطلب عليه، إلى جانب التطورات العالمية وحركة الاستثمارات الأجنبية.
كما يعني أن البنك المركزي لا يعلن التزامًا بالدفاع عن مستوى رقمي معين للدولار، وإنما يركز على استقرار سوق الصرف ومنع ظهور سوق موازية جديدة.
الدولار يتجاوز 55 جنيهًا.. ما أسباب تراجع الجنيه؟
سجل الجنيه المصري تراجعًا ملحوظًا في التعاملات الخارجية خلال جلسة الخميس 22 أكتوبر 2026، بعدما وصل الدولار إلى نحو 55.3019 جنيه، فاقدًا نحو 6.4% من قيمته منذ بداية أكتوبر، وفقًا للبيانات الواردة في تقرير الشرق بلومبرغ.
ويرتبط الضغط على العملة المحلية بعدة عوامل، أبرزها:
1- خروج الاستثمارات الأجنبية قصيرة الأجل
يُعد تخارج المستثمرين الأجانب من أدوات الدين الحكومية، المعروفة باسم الأموال الساخنة، أحد العوامل التي تضغط على سوق الصرف، إذ يؤدي خروج هذه الاستثمارات إلى زيادة الطلب على الدولار لتحويل الأموال إلى الخارج.
2- ارتفاع الدولار عالميًا
تؤثر قوة الدولار أمام العملات الرئيسية على الأسواق الناشئة، وتزيد الضغوط على العملات التي تعتمد على تدفقات الاستثمار الأجنبي لتوفير جانب من احتياجاتها الدولارية.
3- التوترات الجيوسياسية
تؤدي الأزمات والصراعات الإقليمية إلى زيادة حالة عدم اليقين لدى المستثمرين، وقد تدفعهم إلى تقليل استثماراتهم في الأسواق الناشئة والاتجاه إلى الأصول الأكثر أمانًا.
4- ارتفاع أسعار النفط
ارتفاع أسعار النفط يرفع فاتورة الاستيراد واحتياجات الدولة من العملة الأجنبية، بما يزيد الضغط على الموارد الدولارية.
5- تراجع إيرادات قناة السويس
تمثل إيرادات قناة السويس أحد المصادر المهمة للنقد الأجنبي، وقد أشار محافظ البنك المركزي إلى تراجع متحصلات رسوم المرور من 8.8 مليار دولار خلال العام المالي 2022-2023 إلى 4.4 مليار دولار خلال العام المالي 2025-2026.
وهذا التراجع يقلص أحد مصادر تدفقات العملة الأجنبية، في وقت ترتفع فيه احتياجات الاقتصاد إلى الدولار.
الأموال الساخنة.. كم حجم الضغوط على سوق الصرف؟
أشارت وكالة فيتش للتصنيف الائتماني، في تقرير صدر بتاريخ 8 أكتوبر 2026 وفقًا لما أورده التقرير الصحفي، إلى خروج أكثر من 6 مليارات دولار من استثمارات الأجانب في أدوات الدين الحكومية المصرية على خلفية التطورات المرتبطة بالحرب في إيران.
وتوضح هذه التطورات مدى تأثر سوق الصرف بحركة الاستثمارات الأجنبية قصيرة الأجل، التي قد تدخل السوق بحثًا عن عوائد مرتفعة، لكنها قد تخرج سريعًا عند زيادة المخاطر أو تغير التوقعات العالمية.
وهنا تظهر أهمية تنويع مصادر النقد الأجنبي، بحيث لا يعتمد استقرار سوق الصرف على تدفقات الأموال الساخنة وحدها، وإنما يستند أيضًا إلى الصادرات والسياحة وتحويلات المصريين بالخارج والاستثمار المباشر وإيرادات قناة السويس.
احتياطي النقد الأجنبي يرتفع إلى 57.3 مليار دولار
في المقابل، استعرض محافظ البنك المركزي عددًا من المؤشرات التي تعكس تحسنًا في بعض مؤشرات القطاع الخارجي والجهاز المصرفي خلال السنوات الأخيرة.
وبحسب الأرقام التي أعلنها المحافظ:
- ارتفع صافي الاحتياطيات الدولية من 33.2 مليار دولار في سبتمبر 2022 إلى 57.3 مليار دولار في سبتمبر 2026.
- تحول صافي الأصول الأجنبية للجهاز المصرفي من عجز قدره 29 مليار دولار في يناير 2024 إلى فائض بلغ 31.2 مليار دولار في أغسطس 2026.
- ارتفعت تحويلات المصريين العاملين بالخارج من 21.9 مليار دولار خلال العام المالي 2022-2023 إلى 47.3 مليار دولار خلال العام المالي 2025-2026.
- زادت مساهمة تحويلات المصريين بالخارج في موارد الحساب الجاري من 23% إلى 37% خلال الفترة نفسها.
وتعكس هذه الأرقام تحسنًا في بعض مصادر النقد الأجنبي، خاصة تحويلات العاملين بالخارج، إلى جانب ارتفاع الاحتياطيات الدولية.
لكن ارتفاع الاحتياطي لا يعني بالضرورة انتهاء الضغوط على الجنيه، إذ يتوقف استقرار سوق الصرف أيضًا على حجم الالتزامات الدولارية، وتكلفة الواردات، وتدفقات الاستثمار، والموارد المتاحة بصورة مستدامة.
الإنتربنك.. ارتفاع التعاملات الدولارية بين البنوك
كشف محافظ البنك المركزي عن زيادة حجم التعاملات في سوق الإنتربنك، وهي السوق التي تتبادل من خلالها البنوك العملة الأجنبية فيما بينها لتلبية احتياجات عملائها.
ووفقًا للأرقام التي عرضها المحافظ، ارتفع متوسط حجم التعاملات اليومية من نحو 56 مليون دولار خلال عام 2023 إلى 341 مليون دولار خلال عام 2026.
وتكتسب هذه الزيادة أهمية لأنها تعكس توسع التعاملات الرسمية بين البنوك، بما يدعم قدرة الجهاز المصرفي على توفير النقد الأجنبي وإدارة احتياجات العملاء من خلال القنوات المنظمة.
كما أشار المحافظ إلى ارتفاع حجم مبيعات النقد الأجنبي عبر القنوات الرسمية بنسبة 276% بين عامي 2023 و2026، وزيادة حجم تدبير العملة الأجنبية عبر هذه القنوات بنسبة 156%.
المركزي يستهدف خفض التضخم إلى 7% في 2027
على صعيد السياسة النقدية، أكد حسن عبد الله أن البنك المركزي يستهدف خفض متوسط معدل التضخم إلى نحو 7% خلال عام 2027، بشرط عدم تعرض الاقتصاد لصدمات داخلية أو خارجية جديدة.
وأشار إلى تراجع معدل التضخم السنوي من نحو 38% في سبتمبر 2023 إلى 13.9% في سبتمبر 2026.
لكن الوصول إلى مستهدف 7% يتطلب استمرار تراجع الضغوط التضخمية، وتحسن المعروض من السلع، واستقرار سوق الصرف، وعدم حدوث قفزات جديدة في أسعار الطاقة أو تكاليف الاستيراد.
وأوضح المحافظ أن الاعتماد على أسعار الفائدة وحدها لا يكفي لمعالجة جميع أنواع التضخم، خاصة التضخم الناتج عن صدمات العرض وارتفاع تكاليف الإنتاج، وهو ما يتطلب أدوات وسياسات إضافية.
توقعات فيتش للتضخم في مصر خلال 2027 و2028
في المقابل، تتوقع وكالة فيتش ارتفاع متوسط التضخم في مصر إلى 12.3% خلال السنة المالية 2026-2027، مقارنة بنحو 11.6% في السنة المالية السابقة، قبل أن يتراجع إلى أقل من 10% خلال السنة المالية 2027-2028.
ويعكس هذا التقدير توقع استمرار الضغوط السعرية خلال الفترة المقبلة، خاصة مع تأثير تحركات سعر الصرف وتكاليف الواردات على أسعار السلع والخدمات.
وهنا يظهر اختلاف مهم بين مستهدف البنك المركزي وتوقعات وكالة فيتش؛ فالمركزي يتحدث عن مستهدف لخفض متوسط التضخم إلى 7% خلال 2027 بشروط محددة، بينما تقدم فيتش توقعًا اقتصاديًا لمتوسط التضخم خلال سنوات مالية مختلفة.
ولذلك لا ينبغي التعامل مع الرقمين باعتبارهما توقعين متطابقين للفترة الزمنية نفسها.
هل ارتفاع الدولار يعني زيادة أسعار الفائدة في مصر؟
لا يعني ارتفاع الدولار تلقائيًا أن البنك المركزي سيتجه إلى رفع أسعار الفائدة، لكنه قد يزيد الضغوط التضخمية ويؤثر في حسابات لجنة السياسة النقدية.
وتتوقف قرارات الفائدة على مجموعة من المؤشرات، من بينها:
- اتجاهات التضخم الأساسي والعام.
- تطورات سعر الصرف ومدى انتقال أثره إلى الأسعار.
- حجم الطلب المحلي والنشاط الاقتصادي.
- حركة الاستثمارات الأجنبية في أدوات الدين.
- أسعار الفائدة العالمية.
- توقعات التضخم خلال الفترة المقبلة.
فإذا أدت زيادة الدولار إلى ارتفاع تكلفة الواردات وأسعار السلع، فقد تتزايد الحاجة إلى سياسة نقدية أكثر تشددًا أو إلى تأجيل خفض الفائدة.
أما إذا استقرت سوق الصرف وتراجع التضخم بصورة مستدامة، فقد تتاح مساحة أكبر أمام المركزي لتخفيف السياسة النقدية تدريجيًا.
ولا توجد في تصريحات المحافظ الواردة بالتقرير إشارة إلى قرار مؤكد برفع الفائدة أو خفضها في الاجتماع المقبل.
ماذا تعني تصريحات المركزي لمستقبل الدولار والجنيه؟
تكشف تصريحات محافظ البنك المركزي عن تمسك واضح بسياسة سعر الصرف المرن، مع التركيز على خفض التضخم وتعزيز موارد النقد الأجنبي.
لكن مستقبل الجنيه سيظل مرتبطًا بعدة عوامل رئيسية، أهمها قدرة الاقتصاد على جذب استثمارات طويلة الأجل، وزيادة الصادرات، واستعادة إيرادات قناة السويس، وتحسين موارد السياحة، واستمرار نمو تحويلات المصريين بالخارج.
كما أن استمرار التوترات الجيوسياسية وخروج الأموال الساخنة قد يضعان ضغوطًا إضافية على العملة المحلية.
الخلاصة: لا يضع البنك المركزي سقفًا معلنًا لسعر الدولار، ولا يربط سياسته النقدية بالدفاع عن رقم معين للجنيه. الرهان الأساسي هو توفير سوق صرف مرنة، وزيادة موارد النقد الأجنبي، والسيطرة على التضخم للوصول إلى مستهدف 7% خلال 2027، بشرط عدم حدوث صدمات جديدة.