تحقيق خاص – بنوك القمة | 11 نوفمبر 2026
في خطوة جديدة تفتح ملف إدارة أصول الدولة ومستقبل الأراضي الساحلية، نشرت الجريدة الرسمية قرار رئيس الجمهورية رقم 448 لسنة 2026، بشأن تخصيص قطعة أرض من أملاك الدولة الخاصة بمحافظة البحر الأحمر لصالح وزارة المالية، لاستخدامها في خفض الدين العام وإصدار الصكوك السيادية.
ويعيد القرار إلى الواجهة تساؤلات اقتصادية مهمة حول سياسة الحكومة في استغلال أراضي الدولة، خاصة بعد صفقات استثمارية ضخمة شهدتها السنوات الأخيرة، في مقدمتها رأس الحكمة مع الإمارات، وعلم الروم مع قطر، ومشروع مراسي البحر الأحمر بالشراكة مع مستثمرين إماراتيين وسعوديين.
هل أصبحت الأراضي الساحلية أحد أهم مصادر توفير العملة الأجنبية وتمويل الموازنة؟ وكم تبلغ قيمة الأراضي التي تم التصرف فيها؟ ومن المستثمرون الذين حصلوا على حقوق تطوير هذه المناطق؟ وأين ذهبت حصيلة الصفقات؟ وهل الأفضل لمصر بيع الأراضي أم الاحتفاظ بملكيتها ومنح المستثمرين حق الانتفاع بها؟
«بنوك القمة» تفتح الملف بالأرقام والتفاصيل، وتستعرض الفارق بين البيع والتخصيص وحق الانتفاع، وتجارب الدول الأخرى، ومدى قدرة سياسة استغلال الأصول على خفض الدين العام وتحقيق تنمية اقتصادية مستدامة.
أولاً: تفاصيل قرار تخصيص 112 مليون متر مربع بالبحر الأحمر
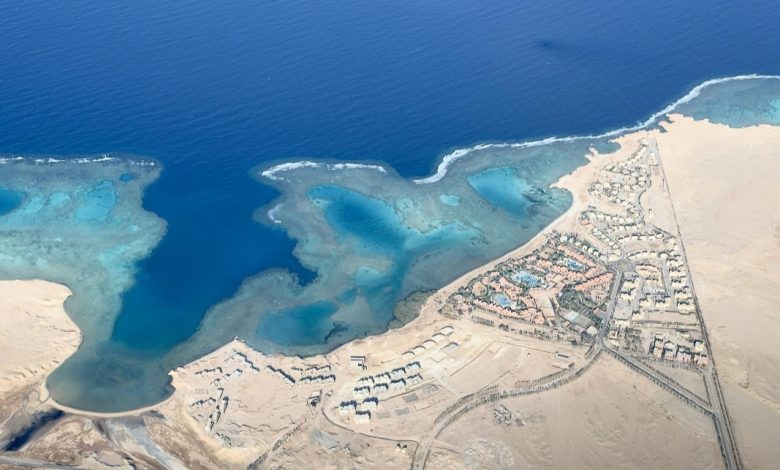
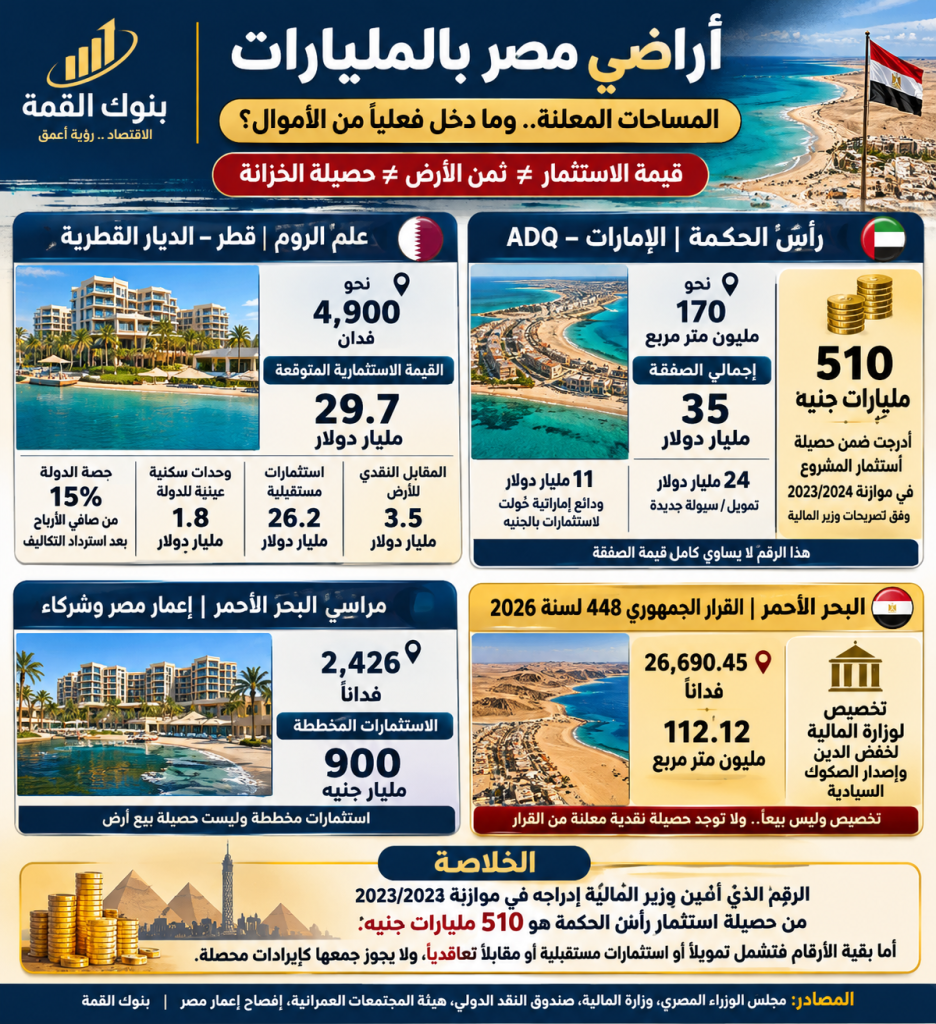
نص القرار الجمهوري رقم 448 لسنة 2026 على استبدال نص المادة الأولى من القرار الجمهوري رقم 222 لسنة 2026، بحيث تخصص قطعة أرض مساحتها نحو 26,690.45 فداناً، بما يعادل قرابة 112.12 مليون متر مربع، من الأراضي المملوكة للدولة ملكية خاصة في محافظة البحر الأحمر، لصالح وزارة المالية.
ويحدد القرار استخدام الأرض في خفض الدين العام للدولة وإصدار الصكوك السيادية، وفقاً للقوانين والقواعد المنظمة لذلك.
كما نص على إيداع القرار بمكتب الشهر العقاري المختص دون رسوم، مع ترتيب الآثار القانونية المترتبة على هذا الإيداع.
ماذا يعني القرار اقتصادياً؟
لا يعني تخصيص الأرض لوزارة المالية أنها بيعت بالفعل إلى مستثمر، ولا يعني أن الدولة حصلت على قيمتها نقداً.
فالتخصيص هنا ينقل الولاية على الأرض إلى الجهة الحكومية المعنية باستخدامها في إطار خطة مالية، بينما تظل طبيعة التصرف اللاحق مرتبطة بالعقود والهياكل القانونية التي ستنفذها الدولة.
ومن المهم الإشارة إلى أن القرار رقم 448 لم يخفض المساحة إلى 11 مليون متر مربع؛ بل أبقى المساحة الواردة في القرار رقم 222 عند نحو 112 مليون متر مربع.
وكانت وزارة المالية قد أوضحت في بيان رسمي صدر في 12 يونيو 2025 أن تخصيص أراضٍ بالبحر الأحمر لا يعني بيعها، وإنما استخدامها وتطويرها، مع إمكانية استخدام جزء منها ضمانة لإصدار صكوك سيادية، مع استمرار ملكية الدولة للأرض.
وأشارت الوزارة إلى إمكانية الدخول في شراكات مع جهات حكومية وهيئات اقتصادية لتحويل الأراضي إلى مشروعات إنتاجية وخدمية وسياحية وعقارية.
ثانياً: هل هذه أول مرة تخصص فيها الدولة أراضي بالبحر الأحمر لخفض الدين؟
لا.
سبق أن صدر القرار الجمهوري رقم 303 لسنة 2025 بتخصيص قطعة أرض بمساحة 41,515.55 فداناً تقريباً، بما يعادل 174.4 مليون متر مربع، لصالح وزارة المالية لاستخدامها في خفض الدين العام وإصدار الصكوك السيادية.
ثم صدر القرار رقم 222 لسنة 2026 بشأن مساحة 26,690.45 فداناً، بما يعادل نحو 112.12 مليون متر مربع، قبل صدور القرار رقم 448 لسنة 2026 الذي استبدل نص المادة الأولى من القرار السابق.
وهنا يجب عدم جمع المساحتين باعتبارهما إجمالي أراضٍ مستقلة تم التصرف فيها نهائياً، قبل مراجعة الخرائط والإحداثيات المرفقة بالقرارات والتأكد من عدم وجود تداخل بين المساحات.
كما أن هذه الأرقام تتعلق بالتخصيص لأغراض مالية، وليست دليلاً على بيع الأراضي أو تحصيل قيمتها.
ثالثاً: خريطة أكبر صفقات الأراضي والاستثمارات في مصر
شهدت مصر خلال السنوات الأخيرة عدداً من الاتفاقيات الاستثمارية الكبرى التي استهدفت تطوير مناطق ساحلية وتحويلها إلى مدن ومجتمعات سياحية وعمرانية متكاملة.
وتختلف هذه الاتفاقيات من حيث طبيعة المقابل المالي، وحقوق التطوير، والاستثمارات المستقبلية، وحصة الدولة.
1- رأس الحكمة.. صفقة الـ35 مليار دولار مع الإمارات
تعد صفقة رأس الحكمة التي أُعلنت في فبراير 2024 من أكبر صفقات الاستثمار الأجنبي المباشر في تاريخ مصر.
وتولت شركة القابضة ADQ الإماراتية قيادة تحالف استثماري لتطوير المنطقة الواقعة على الساحل الشمالي الغربي.
وبحسب الإعلان الرسمي عن الاتفاق:
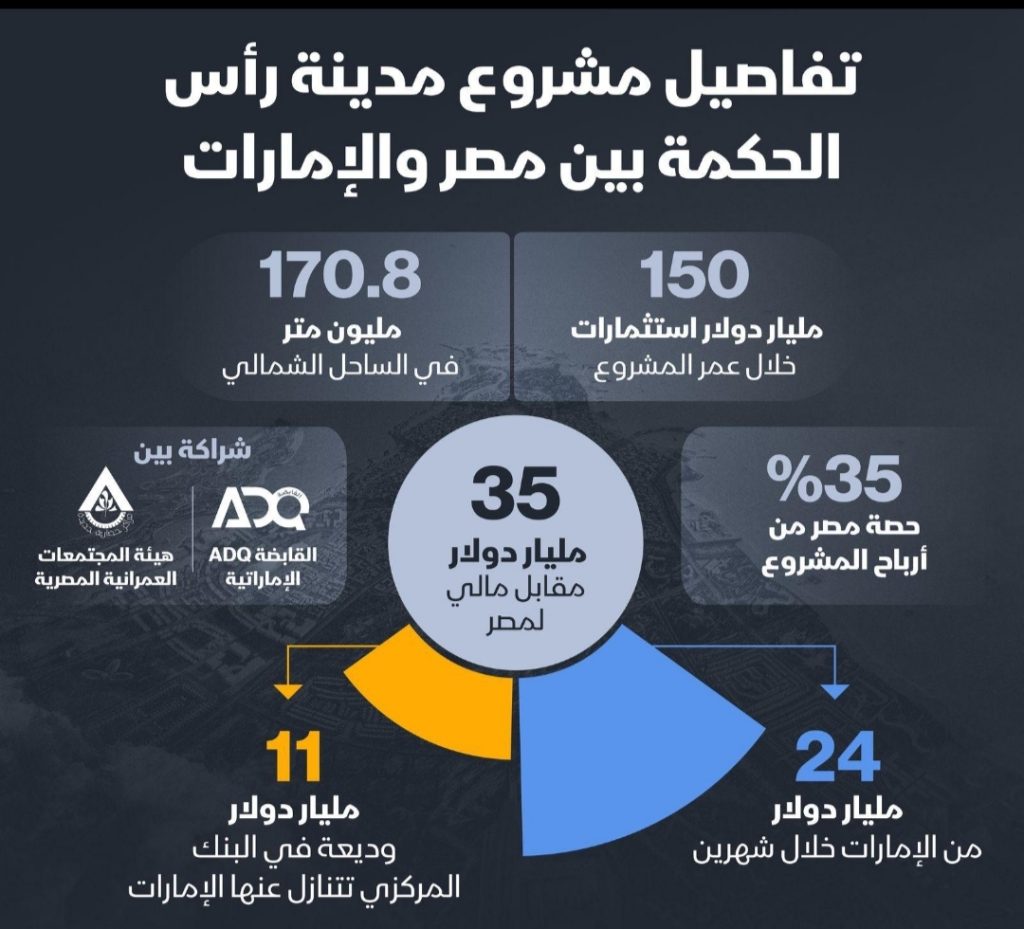
- إجمالي الاستثمار المعلن: 35 مليار دولار.
- 24 مليار دولار مقابل حقوق تطوير مشروع رأس الحكمة.
- 11 مليار دولار من الودائع الإماراتية لدى البنك المركزي جرى تحويلها إلى استثمارات في مشروعات رئيسية داخل مصر.
- مساحة المشروع: أكثر من 170 مليون متر مربع.
- احتفاظ الحكومة المصرية بحصة تبلغ 35% في مشروع التطوير وفق الإعلان عن الاتفاق.
ولا تمثل الـ35 مليار دولار كلها ثمن بيع أرض؛ إذ يتضمن الاتفاق حقوق تطوير واستثمارات وتحويل ودائع إلى استثمارات.
ما الذي استفادت منه مصر؟
ساعدت الصفقة في توفير سيولة أجنبية كبيرة للاقتصاد المصري، وتحسين توافر النقد الأجنبي، ودعم قدرة الدولة على التعامل مع التزاماتها الخارجية.
كما أتاحت فرصة لتنفيذ مشروع عمراني وسياحي ضخم، مع توقعات بجذب استثمارات إضافية خلال سنوات التطوير.
لكن التقييم الاقتصادي النهائي يجب أن يقارن بين التدفقات النقدية الفعلية، والاستثمارات التي تم تنفيذها، وحصة الدولة من الأرباح، والوظائف والإيرادات الضريبية التي سيولدها المشروع.
2- علم الروم.. استثمارات قطرية بقيمة 29.7 مليار دولار
في نوفمبر 2025، وقعت شركة الديار القطرية اتفاقية شراكة استثمارية مع هيئة المجتمعات العمرانية الجديدة لتنفيذ مشروع عمراني وسياحي متكامل بمنطقة علم الروم في محافظة مطروح.
وتبلغ مساحة المشروع نحو 4,900 فدان، على امتداد ساحلي يصل إلى 7.2 كيلومتر.
وبحسب البيانات الحكومية المنشورة:
- إجمالي الاستثمارات المقدرة: 29.7 مليار دولار.
- المقابل النقدي للأرض: 3.5 مليار دولار.
- وحدات سكنية عينية للدولة بقيمة 1.8 مليار دولار.
- حصة للدولة تبلغ 15% من صافي أرباح المشروع وفق الشروط المعلنة.
- استثمارات تطوير وإنشاء مستقبلية تقدر بنحو 26.2 مليار دولار.
ويجب التفرقة بين المقابل النقدي للأرض والاستثمارات المستقبلية؛ فالـ29.7 مليار دولار ليست مبلغاً نقدياً تم توريده بالكامل للخزانة عند توقيع الاتفاق.
وتعد هذه الصفقة نموذجاً للشراكة التي تجمع بين المقابل النقدي والحصة العينية والمشاركة في الأرباح.
3- مراسي البحر الأحمر.. شراكة مصرية إماراتية سعودية
في سبتمبر 2025، شهد رئيس الوزراء مصطفى مدبولي توقيع عقود مشروع مراسي البحر الأحمر، بالشراكة بين إعمار مصر وشركات مرتبطة بمجموعة سيتي ستارز.
وبحسب البيانات المنشورة، تبلغ الاستثمارات المخططة نحو 900 مليار جنيه، وتصل مساحة المشروع إلى نحو 10 ملايين متر مربع.
ويتضمن المشروع:
- منشآت سياحية وفندقية.
- مناطق سكنية.
- مرافق ترفيهية.
- مارينا سياحية.
- أنشطة تجارية وخدمية.
وتشير البيانات المنشورة عن المشروع إلى توقعات بتوفير ما بين 150 و170 ألف فرصة عمل خلال التنفيذ، ونحو 25 ألف فرصة عمل دائمة.
كما أشارت رويترز إلى أن العوائد السنوية المتوقعة من الأنشطة السياحية قد تتراوح بين 100 و200 مليون دولار.
لكن يجب عدم اعتبار مبلغ 900 مليار جنيه ثمن بيع الأرض؛ فهو حجم استثمارات مخطط للمشروع، وليس حصيلة نقدية معلنة دخلت الموازنة العامة.
رابعاً: هل نعرف إجمالي الأراضي التي باعتها مصر حتى الآن؟
لا تتوافر حتى الآن قاعدة بيانات حكومية موحدة منشورة تحصر جميع الأراضي التي تم بيعها أو تخصيصها أو منح حق الانتفاع بها في مصر، مع تحديد المساحات والقيم المالية والمستثمرين ومواعيد تحصيل الأموال.
وهذا يجعل تحديد إجمالي دقيق لمساحات الأراضي المباعة أمراً غير ممكن اعتماداً على الأخبار والصفقات المعلنة فقط.
والأهم هو الفصل بين ثلاثة أرقام مختلفة:
- مساحة الأراضي التي تم بيع ملكيتها.
- مساحة الأراضي التي تم تخصيصها لجهات حكومية أو لمشروعات استثمارية.
- مساحة الأراضي التي حصل المستثمرون على حق الانتفاع بها أو حقوق تطويرها.
فلا يجوز جمع هذه المساحات باعتبارها أراضي خرجت نهائياً من ملكية الدولة.
وتبلغ المساحة الإجمالية لجمهورية مصر العربية نحو مليون كيلومتر مربع، لكن المساحة المأهولة فعلياً أقل بكثير، وهو ما يجعل الأراضي الساحلية والمواقع القابلة للتنمية ذات قيمة اقتصادية واستراتيجية خاصة.
خامساً: من المستثمرون الأجانب؟ وهل يحصلون على الجنسية المصرية؟
تضم أبرز الصفقات المعلنة مستثمرين ومؤسسات استثمارية من الإمارات وقطر والسعودية.
ومن أبرز الأسماء:
- ADQ الإماراتية في مشروع رأس الحكمة.
- الديار القطرية في مشروع علم الروم.
- إعمار مصر ومجموعة سيتي ستارز في مشروع مراسي البحر الأحمر.
لكن يجب التمييز بين جنسية الشركة وجنسية المساهمين فيها والمستثمر النهائي.
كما يجب عدم الخلط بين الاستثمار في مشروع تطوير مدينة كاملة وبين برنامج منح الجنسية المصرية للأجانب مقابل الاستثمار.
برنامج الجنسية المصرية بالاستثمار
تتيح مصر للأجانب التقدم للحصول على الجنسية من خلال أربعة مسارات رئيسية وفق الموقع الرسمي للبرنامج التابع لرئاسة مجلس الوزراء:
- شراء عقار بقيمة لا تقل عن 300 ألف دولار.
- إنشاء أو المشاركة في مشروع استثماري وفق الشروط المالية المقررة.
- إيداع 500 ألف دولار كوديعة لمدة ثلاث سنوات.
- تقديم إيرادات مباشرة للخزانة العامة بقيمة 250 ألف دولار.
وتبلغ رسوم طلب الجنسية 10 آلاف دولار.
وبالنسبة لمسار شراء العقار، يشترط تحويل الأموال من الخارج وفق ضوابط البرنامج.
وفي حالة التصرف في العقار قبل مرور خمس سنوات من الحصول على الجنسية، يتعين إيداع 250 ألف دولار كإيراد مباشر غير قابل للاسترداد للاحتفاظ بالجنسية، وفق الشروط المنشورة.
وهذا البرنامج منفصل عن الصفقات الاستثمارية الكبرى، ولا يعني أن المستثمرين في رأس الحكمة أو علم الروم حصلوا على الجنسية المصرية لمجرد توقيع اتفاقيات تطوير الأراضي.
ولا توجد إحصائية حكومية حديثة منشورة ومتكاملة توضح إجمالي الجنسيات التي حصلت على الجنسية المصرية من خلال البرنامج، وأسماء المستثمرين والعقارات التي اشتروها.
سادساً: ما المناطق الأخرى التي يمكن طرحها للاستثمار؟
سبق أن أعلن رئيس الوزراء مصطفى مدبولي أن الحكومة تستهدف تطوير عدد من المناطق الكبرى على ساحل البحر الأحمر، وذكر منطقة رأس بناس ضمن المناطق التي يجري النظر في تنميتها.
كما تضمن تقرير لوزارة المالية عن الاقتصاد المصري خططاً استثمارية لطرح منطقة رأس بناس على القطاع الخاص، في إطار نموذج مشابه لتطوير رأس الحكمة.
وتتميز مناطق البحر الأحمر بمقومات سياحية مهمة، تشمل الشواطئ والشعاب المرجانية والأنشطة البحرية ومواقع الغوص.
لكن اختيار الأراضي لا ينبغي أن يعتمد على الموقع السياحي وحده؛ بل يجب أن يشمل دراسات عن توافر المياه والطاقة والبنية الأساسية، والقدرة على جذب استثمارات إنتاجية، ومدى التأثير البيئي.
ومن الضروري إعلان المناطق التي تقرر طرحها فعلياً، ومساحاتها وإحداثياتها وشروط الاستثمار فيها، بدلاً من الاعتماد على أسماء متداولة لمناطق لم يصدر بشأنها إعلان رسمي نهائي.
سابعاً: ما الفرق بين بيع الأرض وتخصيصها وحق الانتفاع؟
هذا هو السؤال الأهم عند تقييم سياسة الدولة في إدارة أصولها.
البيع النهائي:
تنتقل ملكية الأرض إلى المشتري وفقاً للعقد والقوانين المنظمة.
ويحقق للدولة سيولة فورية، لكنه يعني التخلي عن الأصل وما يمكن أن يحققه مستقبلاً من عوائد.
التخصيص:
هو إسناد الأرض لجهة أو غرض محدد، ولا يعني بذاته انتقال ملكيتها إلى مستثمر.
وقد يكون التخصيص لجهة حكومية تمهيداً لاستغلال الأرض أو تطويرها أو استخدامها في هيكل تمويلي.
حق الانتفاع:
تحتفظ الدولة بملكية الأرض، بينما يحصل المستثمر على حق استخدامها واستغلالها لمدة محددة مقابل مبلغ مالي أو عائد دوري أو نسبة من الإيرادات.
وهذا النموذج يسمح للدولة بالاحتفاظ بالأصل والاستفادة من العائد الاقتصادي خلال مدة التعاقد.
ثامناً: أيهما أفضل لمصر.. البيع أم حق الانتفاع؟
من الناحية الاقتصادية، لا يوجد نموذج واحد يصلح لجميع الأراضي، لكن الاحتفاظ بملكية الأراضي الاستراتيجية ومنح حق الانتفاع أو الدخول في شراكات طويلة الأجل قد يكون أكثر فائدة في حالات عديدة.
فالبيع يوفر سيولة فورية، ويمكن استخدام حصيلته في سداد ديون مرتفعة التكلفة، لكنه يحرم الدولة من الإيرادات المستقبلية للأصل.
أما حق الانتفاع فيوفر إيرادات دورية، ويحافظ على ملكية الدولة، لكنه يتطلب عقوداً واضحة ورقابة على التنفيذ وربط المقابل المالي بالتضخم والقيمة الاقتصادية للأرض.
والشراكة الاستثمارية قد تحقق عائداً أكبر إذا كانت الدولة تمتلك القدرة على تقييم الأرض ومراقبة تكاليف المشروع ومراجعة الحسابات وضمان حقوقها في الأرباح.
المعادلة الأفضل: بيع محدود وفق تقييم مستقل عند الضرورة، وحق انتفاع للأراضي الاستراتيجية، وشراكات استثمارية تحقق عوائد مستمرة للدولة.
تاسعاً: ماذا تتعلم مصر من تجارب الدول الأخرى؟
تقدم التجارب الدولية نماذج مختلفة لإدارة الأراضي العامة.
سنغافورة: الاحتفاظ بالأرض وتحقيق عائد من استخدامها
تعتمد سنغافورة على امتلاك الدولة لنسبة كبيرة من الأراضي، مع إتاحة حقوق استخدامها وتطويرها وفق احتياجات الإسكان والاستثمار.
وتوضح التجربة أن الدولة تستطيع جذب الاستثمارات وتطوير المدن دون التخلي بالضرورة عن ملكية الأرض.
أستراليا: البيع والتأجير طويل الأجل
تعتمد بعض المناطق الأسترالية على أنظمة الإيجار طويل الأجل، ومنها عقود تصل إلى 99 عاماً في إقليم العاصمة، بما يتيح التطوير مع بقاء حقوق الملكية الأساسية وفق النظام القانوني المعمول به.
كما تستخدم حكومات محلية آليات بيع الأراضي بعد التخطيط والتطوير لتحقيق عائد من زيادة قيمتها.
الدرس لمصر:
ليس مطلوباً أن تبيع الدولة جميع الأراضي حتى تستفيد منها؛ فهناك أدوات متعددة تشمل البيع بالمزاد، وحق الانتفاع، والشراكات، وتأجير الأراضي طويلة الأجل، واسترداد جزء من الزيادة في قيمة الأرض الناتجة عن إنشاء الطرق والمرافق والبنية الأساسية.
عاشراً: أين تذهب أموال بيع الأراضي؟ وهل تدخل الموازنة العامة؟
ليس كل مبلغ يتم الإعلان عنه في صفقة استثمارية يدخل الموازنة العامة مباشرة.
فقد تذهب الأموال إلى:
- الخزانة العامة للدولة.
- البنك المركزي لتدعيم السيولة والاحتياطيات وفق آليات التعامل مع التدفقات الأجنبية.
- الهيئات الاقتصادية صاحبة الولاية على الأرض.
- شركات المشروع المشتركة.
- تسوية مديونيات بين الجهات الحكومية.
- تمويل مشروعات البنية الأساسية والتنمية.
وتوضح صفقة رأس الحكمة أهمية هذا التمييز؛ إذ تضمنت حقوق تطوير بقيمة 24 مليار دولار، إلى جانب تحويل 11 مليار دولار من الودائع الإماراتية إلى استثمارات في مشروعات أخرى داخل مصر.
وبالتالي لا يصح اعتبار إجمالي الـ35 مليار دولار إيراداً نقدياً مباشراً للخزانة العامة.
وفي كل صفقة، يجب معرفة قيمة المقابل النقدي، والجهة التي حصلت عليه، وتوقيت التحصيل، والمبالغ التي تم توجيهها فعلياً لسداد الدين العام.
الحادي عشر: هل تستطيع صفقات الأراضي إنهاء أزمة الدين العام وعجز الموازنة؟
رغم أهمية الصفقات الكبرى في توفير العملة الأجنبية ودعم السيولة، فإن الاعتماد على بيع الأراضي وحده لا يمكن أن يمثل حلاً مستداماً للدين العام أو عجز الموازنة.
والسبب أن بيع الأصول يوفر موارد استثنائية لمرة واحدة، بينما عجز الموازنة مشكلة متكررة ترتبط بالفارق بين الإيرادات والمصروفات.
فإذا باعت الدولة أرضاً بمليارات الدولارات واستخدمت الحصيلة في سداد الديون، فإنها تخفض الدين بالفعل، لكنها تفقد الأصل إذا كان البيع نهائياً.
أما إذا استخدمت الأرض في مشروع منتج يحقق عوائد سنوية وضرائب وفرص عمل وصادرات، فقد تحقق عائداً اقتصادياً مستمراً.
ويجب التفرقة بين خفض الدين الاسمي وخفض نسبة الدين إلى الناتج المحلي، وبين تخفيف أعباء خدمة الدين وتحقيق فائض أولي مستدام.
هل تحقق هذه السياسة الاكتفاء الذاتي لمصر؟
لا يمكن اعتبار صفقات الأراضي بديلاً عن زيادة الإنتاج المحلي أو تحقيق الاكتفاء الذاتي من الغذاء والطاقة أو توفير احتياجات الاقتصاد من النقد الأجنبي.
وتحتاج مصر إلى:
- زيادة الصادرات الصناعية.
- تعميق التصنيع المحلي.
- تقليل الاعتماد على استيراد مستلزمات الإنتاج.
- زيادة الاستثمارات الزراعية والإنتاجية.
- تنمية السياحة وزيادة إيراداتها.
- رفع كفاءة الإنفاق العام.
- تحسين مناخ الاستثمار المحلي.
فالاستثمار العقاري والسياحي قد يحقق دخلاً كبيراً، لكنه لا يعالج وحده الاختلالات الهيكلية في الاقتصاد.
الثاني عشر: هل الصكوك السيادية أفضل من بيع الأراضي؟
تعد الصكوك السيادية إحدى الأدوات التي يمكن للدولة استخدامها لتوفير التمويل دون اللجوء بالضرورة إلى البيع النهائي للأصول.
وتقوم الفكرة على استخدام أصل أو منفعة أصل في هيكل تمويلي متوافق مع قانون الصكوك السيادية، بحيث يحصل المستثمرون على حقوق مالية مرتبطة بالهيكل المتفق عليه.
لكن الصكوك ليست تمويلاً مجانياً، ولا تعني اختفاء الالتزامات المالية.
فالدولة تتحمل تكاليف وعوائد والتزامات تعاقدية وفق نشرة الإصدار وهيكل الصكوك.
ولذلك يجب تقييم تكلفة الإصدار، ومدته، والعائد المستحق، والحقوق المرتبطة بالأصل، والآثار المترتبة على التعثر.
ويكون استخدام الصكوك أكثر جدوى عندما تمول مشروعات إنتاجية قادرة على توليد عوائد تغطي تكلفة التمويل، وليس عندما تستخدم فقط لتغطية مصروفات جارية متكررة.
الثالث عشر: ما المخاطر التي يجب مراقبتها في سياسة استغلال الأراضي؟
هناك مجموعة من المخاطر التي ينبغي أن تكون محل رقابة برلمانية ومجتمعية:
- تقييم الأراضي بأقل من قيمتها السوقية أو المستقبلية.
- عدم وضوح شروط العقود والمقابل المالي.
- الخلط بين الاستثمارات المعلنة والأموال التي تم تحصيلها بالفعل.
- تحميل الدولة تكاليف البنية الأساسية دون حسابها ضمن العائد الاقتصادي.
- الإضرار بالبيئة والشعاب المرجانية والسواحل.
- عدم تحقيق نسب التشغيل والاستثمار المتفق عليها.
- تحول بعض المناطق إلى مشروعات عقارية مرتفعة التكلفة دون عائد اجتماعي وإنتاجي مناسب.
الرابع عشر: ما المطلوب من الحكومة لضمان نجاح سياسة التصرف في الأراضي؟
يتطلب تقييم هذه السياسة نشر تقرير سنوي موحد يوضح:
- إجمالي الأراضي التي تم بيعها.
- الأراضي التي تم تخصيصها.
- الأراضي التي تم منح حق الانتفاع بها.
- مساحة كل مشروع وموقعه.
- القيمة التقديرية للأرض وفق تقييم مستقل.
- المقابل النقدي المحصل فعلياً.
- مدة التعاقد وشروط التجديد.
- الاستثمارات المنفذة بالفعل.
- حصة الدولة من الأرباح والإيرادات.
- المبالغ التي تم توجيهها لسداد الدين العام.
- فرص العمل التي تم توفيرها.
- الإيرادات الضريبية الناتجة عن المشروعات.
كما يجب نشر ملخصات العقود الرئيسية، بما لا يتعارض مع المعلومات التجارية المحمية أو اعتبارات الأمن القومي، حتى يتمكن المواطن والمستثمر والبرلمان من تقييم العائد الحقيقي لهذه الصفقات.
الخلاصة: الأرض أصل استراتيجي.. والسيولة وحدها ليست معيار النجاح
تكشف صفقات الأراضي الكبرى في مصر عن توجه حكومي للاستفادة من الأصول المملوكة للدولة لجذب الاستثمار الأجنبي وتوفير موارد مالية تساعد في التعامل مع أعباء الدين العام.
لكن نجاح هذه السياسة لا يقاس بحجم المليارات المعلنة فقط، وإنما بحجم الأموال التي دخلت بالفعل، ونسبة الدين التي تم خفضها، والاستثمارات التي تم تنفيذها، والوظائف والصادرات والإيرادات المستدامة التي تحققت.
ويظل نموذج الاحتفاظ بملكية الأراضي الاستراتيجية ومنح حقوق الانتفاع أو الدخول في شراكات مدروسة أحد الخيارات التي تستحق التوسع، بشرط وجود تقييم عادل وشفافية في العقود ورقابة على التنفيذ.
فالأرض ليست مجرد أصل يمكن بيعه للحصول على سيولة عاجلة، بل ثروة وطنية يمكن أن تتحول إلى مصدر دخل وإنتاج وفرص عمل للأجيال القادمة.
والسؤال الذي يجب أن تجيب عنه الحكومة بوضوح هو: كم حققت مصر من استغلال أراضيها حتى الآن؟ وكم من هذه العوائد تحول إلى خفض حقيقي للدين العام وتحسين مستدام لمستوى معيشة المواطنين؟